Les Douze Clés de l’Investissement
Une stratégie éprouvée
Pourquoi investir
Tout ce qui nous appartient est en réalité investi. Lorsque vous possédez un bien, qu’il s’agisse d’une paire de chaussures ou de liquidités sur votre compte bancaire, ce bien correspond à une valeur qui fluctue selon l’appréciation du marché. Le prix d’une paire de chaussures, disons 150 euros, correspond à la somme que vous devez payer en magasin pour l’acheter. Mais si vous décidez de la revendre, son prix de marché aura sans doute déjà changé au moment où vous sortirez du magasin : il sera probablement plus bas si les acheteurs potentiels accordent de la valeur à l’expérience d’achat en boutique, au plaisir d’être le premier propriétaire, ou encore à la garantie qu’offre un commerçant établi, par exemple contre la contrefaçon. À l’inverse, le prix de vos chaussures pourrait être plus élevé en sortant du magasin s’il s’agit d’une édition limitée, très recherchée, réservée à une liste restreinte de clients privilégiés. Quant à l’argent que vous détenez sur votre compte bancaire, dans quelle monnaie est-il libellé ? Sa valeur en dollars ou en or a déjà varié le temps de lire cette phrase.
En réalité, chaque bien que vous possédez constitue un investissement dont le prix de marché évolue en permanence.
La valeur diffère du prix
La valeur diffère du prix. On retrouve cette notion dès l’Antiquité, notamment dans L’Éthique à Nicomaque du philosophe Aristote.
La valeur d’un bien ou d’un service varie selon l’appréciation propre à chaque individu. La différence entre le prix de marché et la valeur que vous lui attribuez vous permet, en tant qu’acheteur, de réaliser un profit.
Imaginons qu’une paire de chaussures vous plaise. Vous l’avez repérée quelque part et elle vous séduit au point que vous seriez prêt à dépenser jusqu’à 200 euros pour la posséder. Cela signifie qu’à 200 euros, vous êtes indifférent entre conserver votre argent ou acheter ces chaussures. Au-delà de ce montant, vous ne les achetez pas ; en dessous, vous réalisez un gain. En effet, pour 150 euros, vous profitez d’un plaisir ou d’une utilité que vous estimez à 200 euros. Votre gain vaut donc 50 euros.
Le prix est fixé en fonction de la valeur que certaines personnes attribuent au bien. La fixation du prix n’est pas un référendum démocratique : un petit nombre de personnes suffit parfois à le déterminer. Par exemple, un tableau peint par l’artiste Rothko peut s’échanger pour plusieurs millions de dollars, alors que la majorité des personnes dans le monde n’a jamais entendu parler de cet artiste et ne seraient même pas prêts à payer dix dollars pour posséder une de ses toiles.
Gardez à l’esprit ces deux exemples, la paire de chaussures et le tableau de Rothko, car le marché des actions fonctionne de manière similaire.
Actifs féconds et non-féconds
Il existe des points communs entre un tableau de maître, une pièce d’or ou une voiture de collection :
- Leurs détenteurs en tirent un plaisir sensoriel (la vue, le toucher) ;
- Leur valeur peut potentiellement augmenter avec le temps, ce qui permet de classer ces objets dans la catégorie des actifs ;
- Ces actifs ne se reproduisent pas et ne génèrent pas de revenus, tout comme les devises ou les matières premières.
Leur seul gain potentiel réside dans la possibilité de les revendre plus cher que leur prix d’achat : une plus-value, et non un revenu (sauf si vous louez votre voiture de collection).
Pourtant, certains biens, ou actifs, sont féconds. C’est là qu’intervient la notion de capitalisation.
Ce sont précisément ces actifs que nous voulons posséder. Nous les apprécions d’autant plus lorsqu’ils produisent beaucoup d’autres biens, et qu’ils le font avec régularité.
Lorsque vous achetez une action de l’entreprise LVMH, vous devenez propriétaire de vignes, de machines, ou encore de piqueuses à bras. Ces actifs produisent à leur tour d’autres biens : du champagne et des sacs à main, que LVMH échange à ses clients contre des euros ou des dollars.
Une fois les coûts déduits, les charges et les impôts, il reste un bénéfice. Celui-ci permet à l’entreprise d’investir dans de nouveaux moyens de production, et éventuellement de rémunérer ses actionnaires sous forme de dividendes, dont vous pouvez vous servir pour acheter de nouvelles actions LVMH.
En revanche, si vous décidez de ne pas investir et de conserver vos euros ou vos francs suisses sur votre compte bancaire, vous ne possédez qu’une information inscrite sur un disque dur.
Depuis qu’elles ne sont plus adossées à de l’or, c’est-à-dire la garantie d’être échangée contre de l’or par la banque qui les émet, les monnaies modernes tirent leur valeur exclusivement de la confiance collective : nous acceptons un billet ou un dépôt bancaire en échange d’un effort parce que nous sommes convaincus qu’une autre personne acceptera vos devises en échange d’un bien ou d’un service.
Les monnaies ne produisent rien, elles sont stériles et perdent de la valeur à long terme.
De la même façon que l’énergie se dégrade naturellement avec le temps et se stocke difficilement sans pertes, la valeur créée par le travail et l’effort humain (sous forme de biens, de services ou d’épargne) a tendance à se détériorer ou à perdre de son pouvoir d’achat lorsqu’on cherche à la conserver sur le long terme ; c’est ce phénomène qui se manifeste notamment par l’inflation, où la monnaie perd progressivement de sa valeur, rendant l’épargne accumulée moins efficace pour acheter les mêmes choses à l’avenir.
Une machine à fabriquer des sacs à main, elle, est féconde. Une mine d’or est féconde ; un lingot d’or est stérile. En investissement, ce que nous recherchons avant tout, c’est la fécondité.
L’argent doit faire des petits.
La capitalisation
« Les intérêts composés sont la huitième merveille du monde, celui qui les comprend les gagne, celui qui ne les comprend pas les paie. » On attribue souvent cette citation à A. Einstein.
Qu’est-ce que le capitalisme ? C’est simplement se restreindre pour épargner, acheter un moyen de production qui génère un rendement et réinvestir ce rendement à l’infini. Lorsque vous achetez une action, vous êtes le copropriétaire d’un moyen de production.
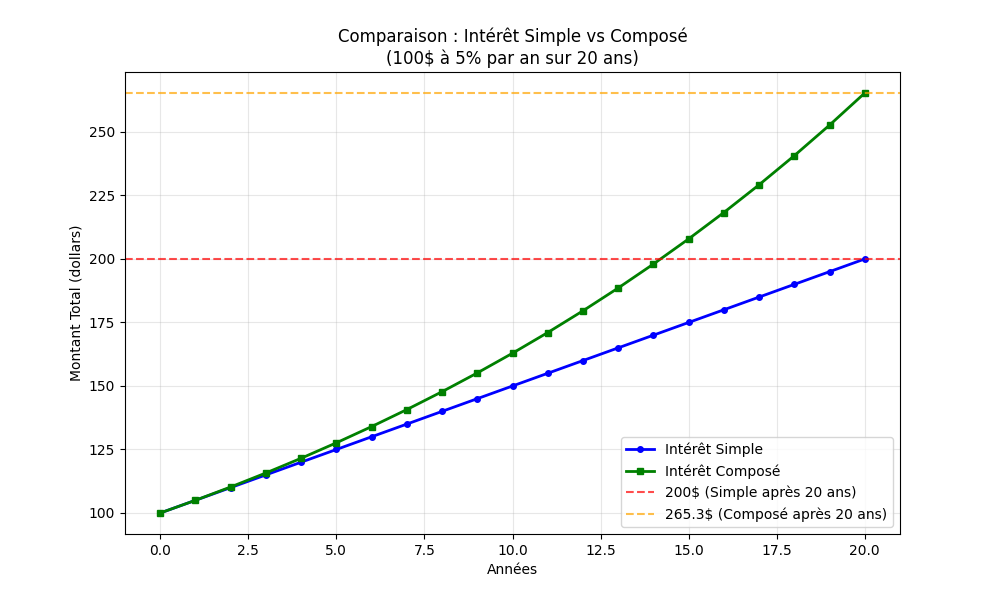
Le réinvestissement des gains est essentiel, car il permet une croissance exponentielle. Par exemple, 100 dollars placés à 5 % rapportent 5 dollars par an. Sans réinvestissement, après 20 ans, vous aurez 200 dollars. Mais si vous réinvestissez chaque année ces 5 dollars, au même taux, vous atteindrez environ 265 dollars au bout de 20 ans.
Comment intervient le réinvestissement des gains, dans le cadre d’une entreprise ?
Le réinvestissement est à l’origine de l’effet capitalisant. C’est comme une boule de neige qu’on fait rouler : elle grossit à chaque tour. La pente est la même, mais comme la boule est plus grosse, elle ramasse de plus en plus de neige.
La capitalisation au niveau d’une entreprise
Le bénéfice net (ou résultat net) peut être réinvesti de deux manières distinctes.
- Premièrement, via le dividende. Une partie du bénéfice peut être distribuée aux actionnaires sous forme de dividendes. L’actionnaire est alors libre de l’utiliser comme il le souhaite. S’il utilise les dividendes pour racheter des actions de la même entreprise, dans ce cas, la capitalisation se fait au niveau de l’investisseur.
- Deuxièmement, via le réinvestissement par l’entreprise. La part du bénéfice non distribuée est conservée et réinvestie directement par l’entreprise dans son activité. Si ces investissements sont efficaces, ils augmentent la valeur de l’entreprise, ce qui se traduit par une hausse du cours de l’action et une plus-value potentielle pour l’actionnaire.
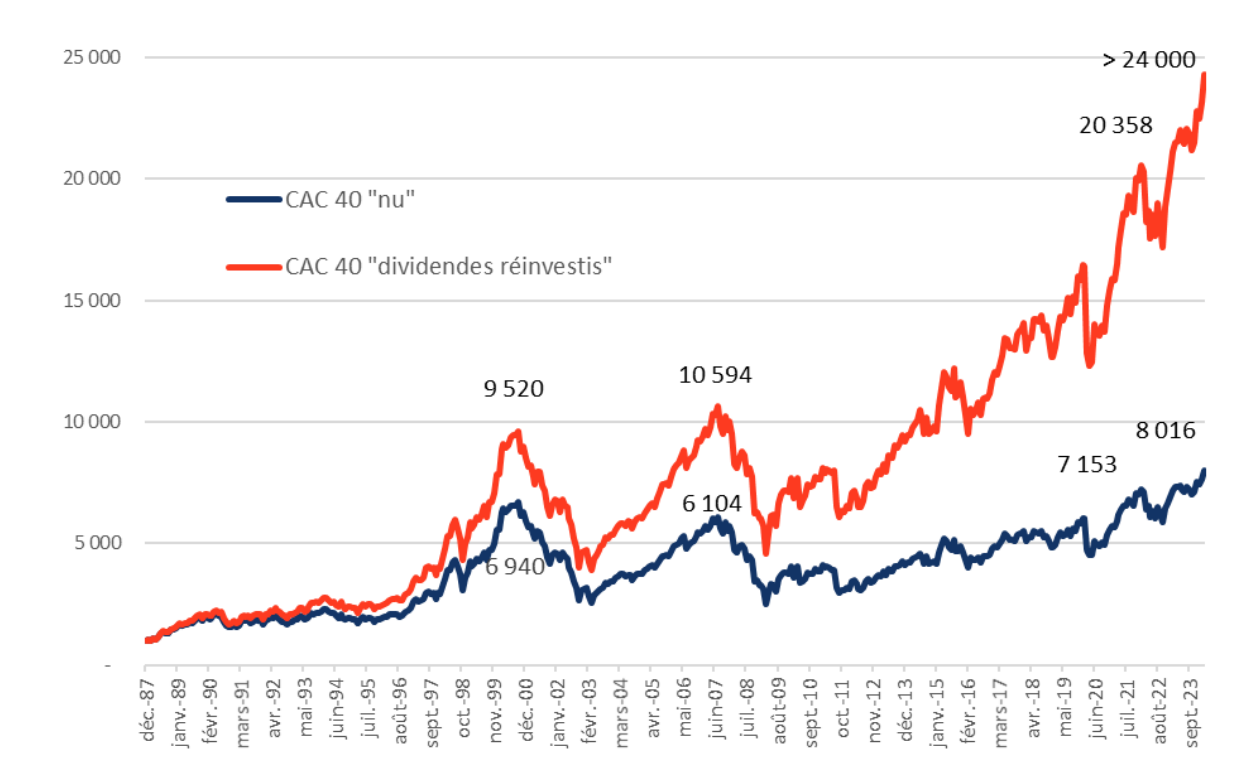
Une entreprise qui ne verse pas de dividendes n’est donc pas nécessairement moins attractive : elle peut simplement privilégier la création de valeur à long terme plutôt qu’un revenu immédiat. Sur le graphique ci-dessous, l’indice boursier français, le CAC 40, est représenté avec et sans réinvestissement des dividendes. Vous pouvez constater l’effet multiplicateur du réinvestissement des dividendes.
À partir de quel niveau de richesse peut-on commencer à dépenser nos gains ?
Si possible jamais. Si vous dépensez vos gains, vous tuez une poule qui aurait pu pondre des œufs pendant longtemps.
Pour bien comprendre cette logique d’épargne, il est intéressant d’observer son développement dès le XVIe siècle dans les sociétés Protestantes. Leur logique religieuse se définit par une restriction personnelle à la dépense, une privation volontaire du confort, du plaisir, et du paraître, couplée à une volonté d’être utile à sa communauté. Se restreindre mène à l’épargne et la volonté de servir mène à investir dans des outils de production. Lorsque vous associez ces deux notions, vous accumulez des richesses. Voici ce qu’observe Max Weber dans L’Éthique Protestante et l’Esprit du Capitalisme :
Si pareil frein de la consommation s’unit à pareille poursuite débridée du gain, le résultat pratique va de soi : le capital se forme par l’épargne forcée ascétique. Il est clair que les obstacles qui s’opposaient à la consommation des biens acquis favorisaient leur emploi productif en tant que capital à investir. Doit-on ajouter que la force d’un fait de cette nature échappe à toute évaluation exacte ? En Nouvelle-Angleterre le rapport est si net qu’il n’a pas échappé au coup d’œil d’un historien aussi pénétrant que Doyle. Mais en Hollande, pays qui pourtant ne fut assujetti à un strict calvinisme que sept années durant, l’absolue simplicité de mœurs des cercles les plus strictement religieux, qui allait de pair avec la possession d’énormes richesses, porta jusqu’à la démesure le goût de l’accumulation capitaliste.
Le livre cite Benjamin Franklin :
Souviens-toi que l’argent est de nature prolifique et féconde. L’argent peut engendrer l’argent, et ses rejetons peuvent engendrer davantage, et ainsi de suite. Cinq shillings tournés en font six, tournés à nouveau en font sept shillings trois pence, et ainsi de suite jusqu’à ce qu’ils deviennent cent livres. Plus tu as d’argent, plus il en produit à chaque tour, de sorte que les profits montent de plus en plus vite. Celui qui assassine une pièce de cinq shillings détruit tout ce qu’elle aurait pu produire : des monceaux de livres sterling.
Il n’est d’ailleurs pas rare que, dans les sociétés influencées par cette éthique protestante (notamment aux États-Unis), ces mêmes épargnants, parvenus à l’aisance ou à la fortune, deviennent des philanthropes actifs : après une vie passée à accumuler méthodiquement le capital, ils cherchent souvent à en redistribuer les fruits pour soutenir l’éducation, la recherche, la culture ou les œuvres sociales.
Acheter un bien fécond à un prix plus bas que sa valeur
Rappelons l’exemple des tableaux de Rothko, dont le prix est déterminé par un petit nombre d’acheteurs et de vendeurs. Il en va de même pour les actions en bourse : seule une infime fraction de la valeur boursière totale d’une entreprise est échangée chaque jour, souvent moins de 1 %.
Et si leur fixation du prix n’était pas juste ? Autant la valeur d’un actif qui ne produit pas de revenu, comme un tableau ou une paire de chaussures, reste très subjective, car l’offre et la demande dépendent souvent de facteurs émotionnels ou de modes passagères, autant, pour un actif qui génère du cash, un arsenal d’outils de valorisation objective est à notre disposition. Parmi les principaux, citons :
- Flux de cash futur actualisé
- Dividendes futurs actualisés
- Revenus résiduels futurs actualisés
- Comparaison de multiples : Price/Earnings, Price/Book Value, EV/EBITDA, etc.
En comparant notre estimation de la valeur réelle d’une entreprise à son prix de marché, nous pouvons déterminer si nous l’achetons à un prix raisonnable. Certaines périodes, notamment lors des crises financières, offrent des opportunités exceptionnelles : la peur et l’irrationalité prennent le dessus, les prix se déconnectent brutalement de la réalité économique, et les meilleures entreprises se retrouvent temporairement bradées. Dans ces moments-là, l’investisseur Warren Buffett disait se sentir « comme un obsédé sexuel dans un bordel » (Forbes, 1974), tant ces occasions sont attrayantes.
En résumé, l’objectif est d’acheter des actifs féconds, c’est-à-dire capables de produire du cash dans le futur, à un prix correct, ou idéalement à un prix très attractif lorsque l’occasion se présente, tout en réinvestissant les dividendes pour maximiser l’effet multiplicateur.
Nous l’avons souligné : ce qui nous importe ce sont les résultats « futurs ». Nous visons les entreprises qui réalisent un fort rendement dès que nous en devenons propriétaires, c’est-à-dire dans le futur.
Comment investir, notre stratégie
1. Prédire le futur avec les probabilités
On projette une gamme de différents scénarios, chacun ayant une probabilité propre de se réaliser. Pour estimer les résultats futurs, nous nous appuyons sur la stabilité des résultats passés. Il s’agit d’un mécanisme que nous appliquons souvent inconsciemment.
Recevez le livre complet gratuitement
Indiquez votre adresse e-mail : le lien de téléchargement s’affiche aussitôt. En vous inscrivant, vous acceptez de recevoir aussi nos analyses et nos offres par e-mail ; vous pouvez vous désinscrire en un clic.
Votre adresse e-mail sert uniquement à vous donner accès au livre, puis vous envoyer nos analyses et nos offres. Elle n’est ni vendue ni transmise à des tiers. Vous pouvez vous désinscrire à tout moment, ou demander la suppression de vos données. Politique de confidentialité